
מסמך זה מרכז שבעה מושגי יסוד בכלכלה, מנוסחים תוך חיבור ישיר לעולם המשכנתאות והאשראי.
1. ביקוש, היצע והשפעת הריבית
ביקוש הוא הכמות שהצרכנים מוכנים ומסוגלים לקנות בכל רמת מחיר — ככל שהמחיר יורד, הכמות המבוקשת עולה. היצע הוא הכמות שהמוכרים מוכנים להציע בכל רמת מחיר, וכאן הקשר הפוך: ככל שהמחיר עולה, כדאי להם להציע יותר. מחיר השוק נקבע בנקודת שיווי המשקל — המפגש בין השניים, שבו הכמות המבוקשת שווה לכמות המוצעת.
כשהמחיר נמוך משיווי המשקל נוצר עודף ביקוש (מחסור), שדוחף את המחיר כלפי מעלה; כשהמחיר גבוה מדי נוצר עודף היצע, שדוחף אותו מטה. גורמים חיצוניים (הכנסה, ציפיות, טעמים) מזיזים את העקומות כולן: גידול בביקוש מעלה מחיר וכמות, וגידול בהיצע מוריד את המחיר.
הריבית היא "מחיר הכסף", ובנק ישראל קובע אותה ככלי המרכזי של המדיניות המוניטרית. כשהריבית עולה, האשראי והמשכנתאות מתייקרים, יכולת ההחזר קטֵנה, והביקוש לדיור ולאשראי יורד — לחץ כלפי מטה על המחירים; במקביל החיסכון נעשה אטרקטיבי והצריכה נחלשת. כשהריבית יורדת קורה ההפך. גם צד ההיצע מושפע: עלות מימון הבנייה עולה עם הריבית ועלולה לצמצם היצע דירות עתידי.
דוגמה להמחשה: לווה שיכול לעמוד בהחזר חודשי של 5,000 ₪ יקבל הלוואה גדולה יותר בריבית של 3% מאשר בריבית של 5%. עצם עליית הריבית מקטינה את סכום המשכנתא שהוא יכול לקחת, ובכך מורידה את כוח הקנייה שלו בשוק הדיור — גם אם מחיר הדירה כלל לא השתנה.
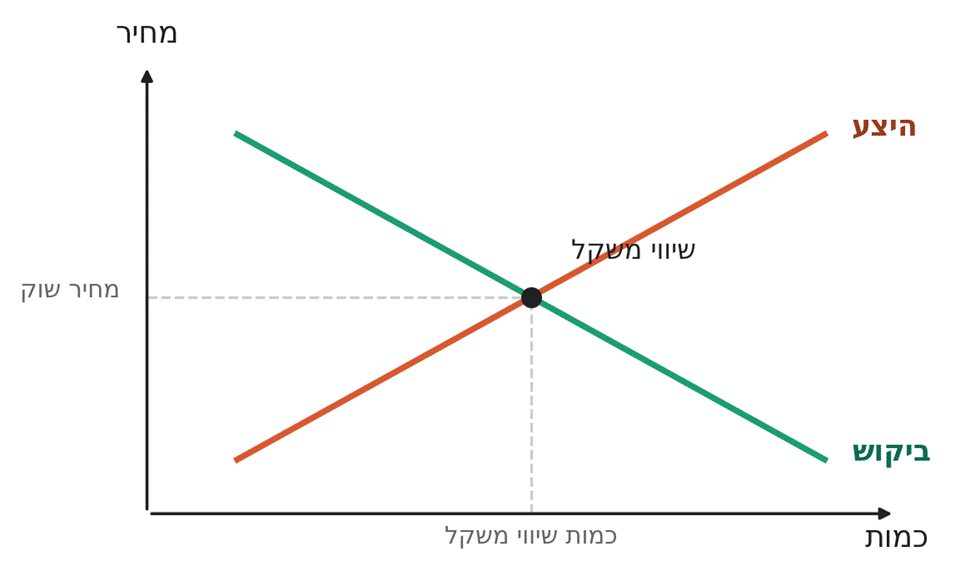
עקומות הביקוש וההיצע ונקודת שיווי המשקל
2. השפעת הריבית על הצמיחה
צמיחה כלכלית היא גידול בתוצר — בכמות הסחורות והשירותים שהמשק מייצר. הריבית היא אחד הגורמים המרכזיים שמאיצים או מאטים אותה, דרך שרשרת פשוטה: הריבית קובעת את מחיר האשראי, האשראי קובע כמה משקיעים ומוציאים במשק, וזה קובע את קצב הצמיחה.
כשהריבית נמוכה ההלוואות זולות: עסקים משקיעים ומרחיבים, משקי בית לווים וצורכים יותר, הביקוש המצרפי גדל והצמיחה מואצת. בעולם המשכנתאות אלו בדרך כלל תקופות של שוק נדל"ן ער, ביקוש גבוה למשכנתאות ועליית מחירים. כשהריבית גבוהה ההלוואות מתייקרות, השקעות וצריכה מצטמצמות, הצמיחה מאטה, ושוק הנדל"ן מתקרר — פחות עסקאות וירידה בביקוש למשכנתאות.
הנקודה החשובה: הריבית היא כלי איזון. ריבית נמוכה מדי לאורך זמן עלולה לגרום להתחממות יתר, לאינפלציה ולבועות מחירים; ריבית גבוהה מדי עלולה להאט את הצמיחה יתר על המידה ואף לגרום למיתון ולאבטלה. תפקיד בנק ישראל הוא למצוא את הנקודה שתשמור על יציבות מחירים בלי לחנוק את הצמיחה. כמו כן, להשפעת הריבית יש פיגור — שינוי מורגש במשק לאורך חודשים ואף שנה־שנתיים, ולכן הבנק המרכזי חייב לפעול מתוך מבט קדימה.
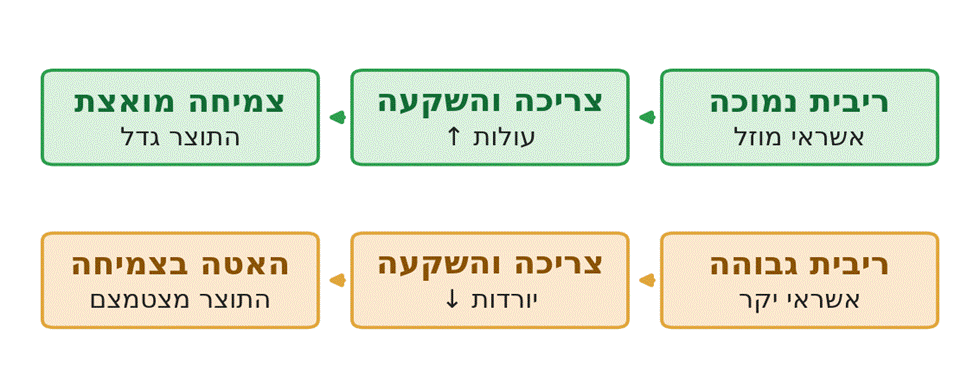
השפעת הריבית על הצמיחה — שני התרחישים
3. תשואות האג"ח
אג"ח (איגרת חוב) היא הלוואה שהמשקיע נותן למנפיק — המדינה (אג"ח ממשלתי) או חברה (אג"ח קונצרני). המנפיק מתחייב להחזיר את הקרן במועד פדיון קבוע, ולשלם בדרך ריבית קבועה ("קופון"). אג"ח ממשלתי נחשב לנכס הבטוח ביותר במשק.
הרעיון המרכזי: הקופון קבוע, אך האג"ח נסחרת בשוק במחירים משתנים, ומחיר האג"ח והתשואה נעים תמיד בכיוונים הפוכים. לדוגמה, אג"ח שמשלמת 100 ₪ בשנה ונקנתה ב־1,000 ₪ נותנת תשואה של 10%; אם מחירה יורד ל־800 ₪, אותם 100 ₪ מהווים כעת תשואה של 12.5%. הריבית לא השתנתה — המחיר ירד, ולכן התשואה עלתה.
את מחיר האג"ח מזיזות בעיקר ציפיות: ציפיות לריבית בנק ישראל, לאינפלציה, ומידת התיאבון לסיכון. לכן תשואת האג"ח הממשלתי היא "מחיר הכסף לטווח ארוך" כפי שהשוק מתמחר אותו, והיא מגלמת ציפיות לעתיד ולא רק את ההווה.
ההשפעה על המשכנתא: המסלולים בריבית קבועה מתומחרים על בסיס תשואות האג"ח הממשלתי לטווח ארוך — לא על בסיס הפריים. כשהתשואות עולות, הבנקים מייקרים את הריבית הקבועה גם ללא החלטת ריבית של בנק ישראל, וכשהן יורדות הריבית הקבועה מוזלת. הבחנה למבחן: מסלול הפריים נגזר מריבית בנק ישראל (הטווח הקצר), ואילו המסלולים הקבועים נגזרים מתשואות האג"ח (הטווח הארוך, המגלם ציפיות).
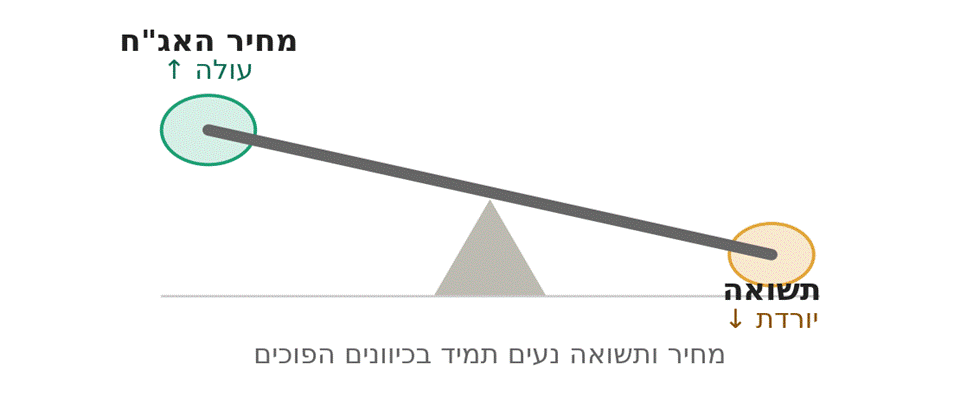
היחס ההפוך בין מחיר האג"ח לתשואה
4. היוון
היוון הוא התהליך ההפוך לצבירת ריבית: במקום לשאול כמה יהיה שווה סכום בעתיד, שואלים כמה שווה היום סכום עתידי. הנחת היסוד היא ערך הזמן של הכסף — 1,000 ₪ בעוד חמש שנים שווים פחות מ־1,000 ₪ היום, כי כסף שיש עכשיו יכול להניב ריבית, והאינפלציה שוחקת את ערכו לאורך זמן. ככל ששיעור ההיוון גבוה יותר, או שהסכום רחוק יותר בעתיד — הערך הנוכחי נמוך יותר. לדוגמה, 1,000 ₪ בעוד חמש שנים בשיעור היוון של 5% שווים כ־784 ₪ היום.
בעולם המשכנתאות, סכום ההלוואה שמעניק הבנק הוא בדיוק הערך הנוכחי של כל התשלומים העתידיים, מהוונים לפי ריבית המשכנתה. זו הסיבה המתמטית לכך שבהחזר חודשי קבוע, ריבית גבוהה יותר "קונה" הלוואה קטנה יותר — כל תשלום עתידי מנוכה בעוצמה גדולה יותר.
היישום המעשי החשוב ביותר — עמלת הפירעון המוקדם (עמלת היוון): כשלווה פורע מוקדם הלוואה בריבית קבועה, הבנק בודק את הפער בין הריבית שסוכמה לבין ריבית השוק הנוכחית. אם ריבית השוק ירדה, הבנק "מפסיד" את מרווח הריבית על יתרת התשלומים, ומהוון הפסד זה לערך נוכחי — וזו עמלת ההיוון. אם ריבית השוק עלתה, לרוב אין עמלה. חשוב להטמיע: העמלה אינה קנס שרירותי אלא חישוב היוון ישיר, ולכן היא גבוהה דווקא כשהריבית במשק יורדת ונעלמת כשהיא עולה.
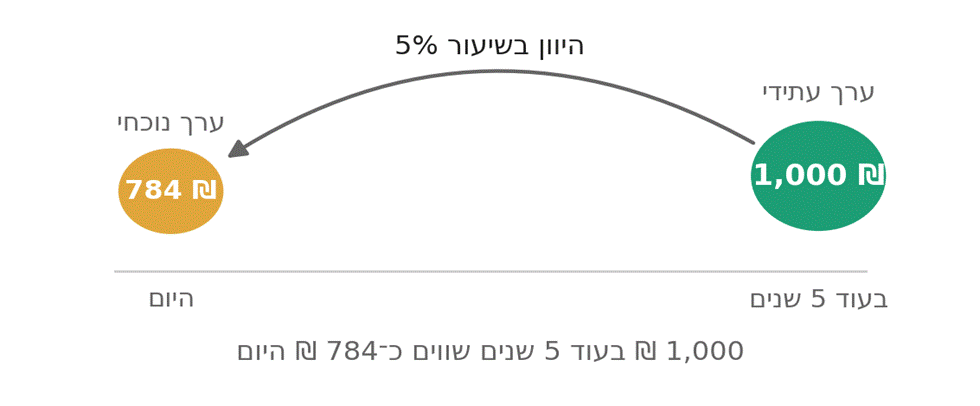
המחשת מושג ההיוון — ערך עתידי מול ערך נוכחי
5. אינפלציה והשפעתה על המשכנתא
אינפלציה היא עלייה כללית ומתמשכת ברמת המחירים במשק, ומשמעותה שחיקה בכוח הקנייה של הכסף. בישראל היא נמדדת במדד המחירים לצרכן שמפרסמת הלמ"ס מדי חודש. בנק ישראל שומר על יעד אינפלציה של 1%–3% בשנה, והכלי המרכזי שלו לכך הוא הריבית.
ההשפעה על המשכנתא תלויה בסוג המסלול, והיא הפוכה בין השניים. במסלולים הצמודים למדד (קבועה צמודה, משתנה צמודה) יתרת הקרן מתעדכנת כלפי מעלה לפי המדד — האינפלציה מגדילה את החוב עצמו ואת ההחזר, ולכן פועלת לרעת הלווה. במסלולים הלא צמודים (קבועה לא צמודה, פריים) יתרת הקרן קבועה נומינלית ואינה מתעדכנת, ולכן הערך הריאלי של החוב נשחק עם הזמן — האינפלציה פועלת לטובת הלווה.
מכאן נובע גם טרייד־אוף מרכזי: המסלולים הצמודים מוצעים בריבית ריאלית נמוכה יותר שעליה מתווסף המדד, והלא צמודים בריבית נומינלית גבוהה יותר שכבר מגלמת ציפיות אינפלציה. לכן אי אפשר להשוות בין המסלולים לפי הריבית המוצגת בלבד. השורה התחתונה: אינפלציה אינה טובה או רעה כשלעצמה עבור הלווה — הכול תלוי בהרכב התמהיל, ותפקיד היועץ לאזן את חשיפת הלקוח בהתאם לציפיותיו וליכולתו.
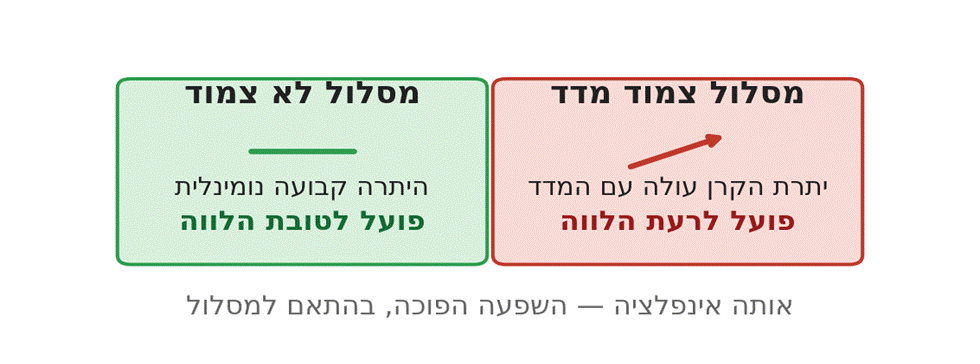
השפעת האינפלציה על המסלול הצמוד מול הלא צמוד
6. דוגמה מספרית — צמוד מול לא צמוד
הנחות הדוגמה (מספרים להמחשה): הלוואה של 1,000,000 ₪ ל־20 שנה, אינפלציה קבועה של 3% בשנה. מסלול לא צמוד בריבית נומינלית של 5%, מול מסלול צמוד מדד בריבית ריאלית של 3.5% שעליה מתווסף המדד.
| לא צמוד (5%) | צמוד מדד (3.5% ריאלי) | |
| החזר חודשי התחלתי | ~6,600 ₪ | ~5,800 ₪ |
| החזר חודשי בשנה ה־20 | ~6,600 ₪ (קבוע) | ~10,475 ₪ |
| יתרת הקרן אחרי שנה | ~971,000 ₪ | ~994,000 ₪ |
| סה״כ תשלום נומינלי | ~1.58 מיליון ₪ | ~1.90 מיליון ₪ |
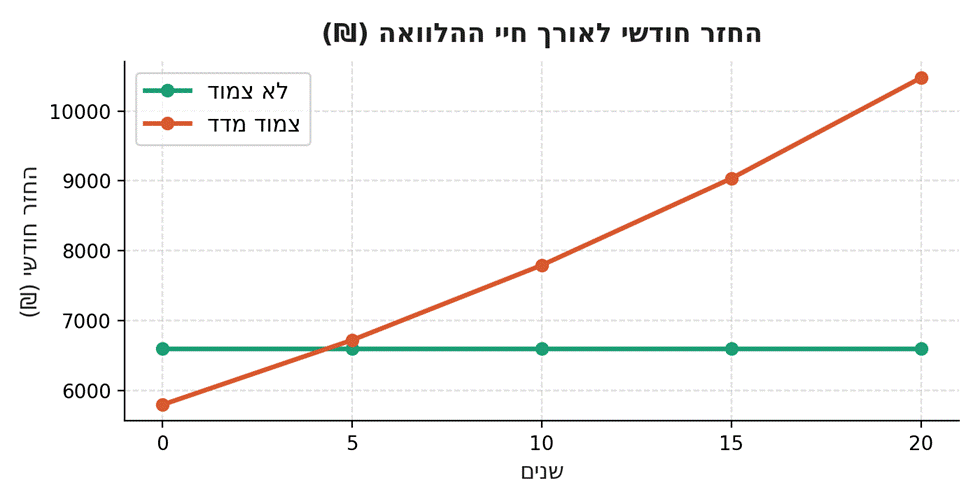
התפתחות ההחזר החודשי לאורך חיי ההלוואה
המסלול הצמוד מתחיל בהחזר נמוך יותר בכ־800 ₪ בחודש, ולכן נראה אטרקטיבי על הנייר — אך ההחזר שלו מטפס עם המדד לאורך כל התקופה, בעוד ההחזר הלא צמוד נשאר קבוע. נקודת ההצטלבות מתרחשת סביב השנה הרביעית–חמישית, ומשם הפער רק גדל, עד שבשנה האחרונה ההחזר הצמוד מגיע לכ־10,475 ₪ — יותר מ־50% מעל ההחזר הקבוע.
שתי תובנות לתלמידים: ראשית, יתרת הקרן — אחרי שנה שלמה של תשלומים החוב במסלול הצמוד כמעט לא ירד (מיליון → 994 אלף), כי הצמדת המדד "בלעה" כמעט את כל החזר הקרן; במסלול הלא צמוד היתרה ירדה בכ־29 אלף ₪. שנית, הריבית המוצגת מטעה — הלקוח רואה 3.5% מול 5% ומסיק שהצמוד זול, אך בסך הכול הנומינלי שילם כ־320 אלף ₪ יותר.
איזון הוגן: המספרים הנומינליים אינם כל הסיפור — שקל בשנה ה־20 שווה פחות משקל היום (מושג ההיוון), וחלק מהסכום הצמוד משולם בכסף "זול" יותר. כמו כן הדוגמה מניחה אינפלציה קבועה של 3%; אם האינפלציה תהיה נמוכה מהצפוי, המסלול הצמוד יכול דווקא לנצח, ואם תפתיע כלפי מעלה — הפער לרעתו יגדל. הבחירה בין צמוד ללא צמוד היא בעצם הימור על האינפלציה העתידית.
7. ריבית נומינלית מול ריאלית
הריבית הנומינלית היא הריבית הנקובה — בכמה גדל הסכום בשקלים, לפני התחשבות באינפלציה. הריבית הריאלית היא הריבית האמיתית מבחינת כוח הקנייה, לאחר נטרול שחיקת הכסף. הקשר לזכירה: ריבית נומינלית ≈ ריבית ריאלית + אינפלציה. לדוגמה, ריבית נומינלית של 5% בשנה שבה האינפלציה 3% מקבילה לריבית ריאלית של כ־2% בלבד. (הנוסחה המדויקת שונה מעט מחיבור פשוט, אך לצורך המבחן: ריאלית ≈ נומינלית פחות אינפלציה.)
זו בדיוק ההבחנה שמאחורי ההשוואה בין המסלולים: המסלול הלא צמוד מצוטט בריבית נומינלית (שכבר מגלמת ציפיות אינפלציה), והמסלול הצמוד מצוטט בריבית ריאלית שעליה מתווסף המדד. השוואה של 5% לא צמוד מול 3.5% צמוד היא למעשה השוואה של נומינלי מול ריאלי — השוואה לא תקינה. כדי להשוות נכון יש לתרגם: הריבית האפקטיבית של המסלול הצמוד היא בערך הריבית הריאלית ועוד האינפלציה הצפויה.
הבנק מתמחר את הריבית הנומינלית גבוה יותר כדי להגן על התשואה הריאלית שלו, ולכן "מוסיף" לתוכה את ציפיות האינפלציה. מהצד של הלווה, העלות הריאלית של הלוואה לא צמודה יורדת ככל שהאינפלציה עולה. השורה התחתונה למבחן: כל דיון על עלות הלוואה חייב להבחין בין נומינלי לריאלי — הריבית הנקובה היא רק חצי מהתמונה, והאינפלציה היא החצי השני.
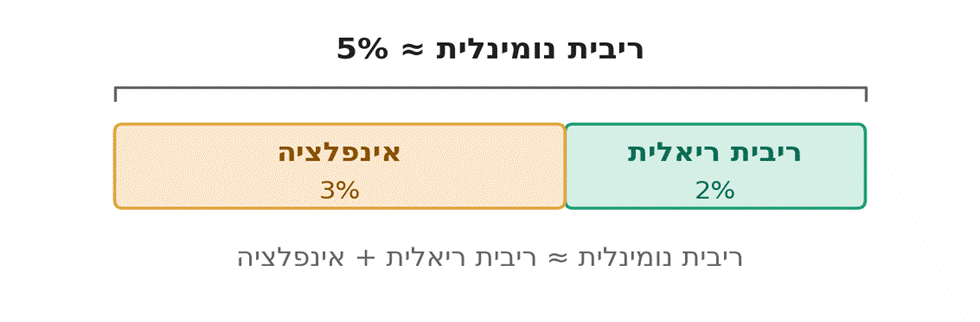
פירוק הריבית הנומינלית לרכיביה
